化学纤维产业观察:从涤纶长丝到再生纤维,制造升级下的技术逻辑与市场变局
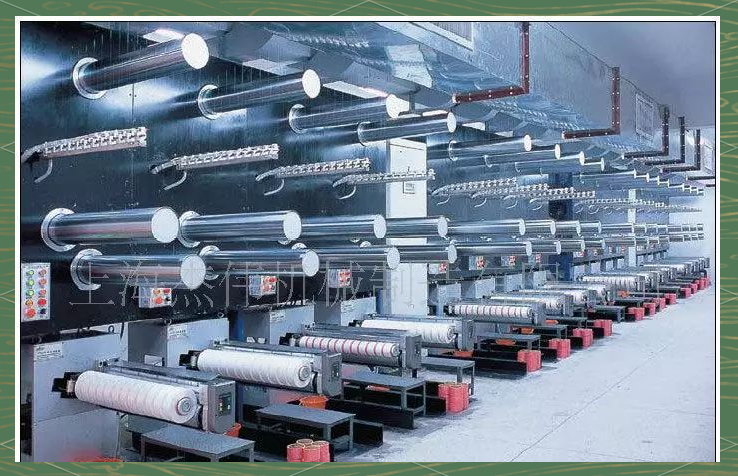
化学纤维是现代纺织工业的基础材料,也是制造业链条中连接石化原料与终端消费的关键环节。据中国化学纤维工业协会统计,2023年我国化纤产量约6872万吨,占全球总产量比重超过70%,其中涤纶长丝与涤纶短纤合计占比接近八成。这一规模背后,既有规模化装置的效率支撑,也有细分品类在性能与成本之间的持续博弈。本文从产品结构、原料工艺、区域产能与价格机制四个维度,梳理化学纤维行业的现实图景。
一、产品谱系:涤纶主导,丙纶与再生纤维形成补充
化学纤维按原料来源可分为再生纤维与合成纤维两大类。合成纤维中,涤纶(聚酯纤维)凭借强度高、耐磨、易洗快干的特性,长期占据最大市场份额。涤纶长丝多用于服装面料、家纺与产业用布,涤纶短纤则广泛进入无纺布、填充材料与混纺纱线领域。丙纶长丝与丙纶短纤则以密度低、耐化学腐蚀、导湿性好见长,在装饰织物、土工布与卫生材料中形成差异化应用。
再生涤纶纤维是近年增长较快的品类。以回收瓶片为原料经熔融纺丝制成的再生涤纶,已通过全球回收标准(GRS)认证体系进入国际供应链。据行业测算,每生产1吨再生涤纶约可减少3.2吨二氧化碳排放,这一数据推动了下游品牌商的采购倾斜,也使再生纤维从概念品类转向规模化生产。
二、原料与工艺:切片纺与直纺路线的成本分野
涤纶长丝生产主要有切片纺与熔体直纺两条路线。直纺工艺省去切片干燥与再熔融环节,吨丝能耗更低,适合大规模连续生产;切片纺则灵活性更强,便于中小批量、多品种切换。丙纶短纤多采用螺杆挤压熔融纺丝,工艺链较短,设备投资门槛相对可控。化纤原料价格波动直接传导至化纤丝价格,PX—PTA—聚酯切片—化纤丝的成本传导链条,构成了行业定价的基本逻辑。
在质量检测环节,线密度偏差率、断裂强度、沸水收缩率等指标决定产品等级。以涤纶短纤为例,棉型短纤的等长率与疵点含量直接影响下游纱线品质,这也是涤纶短纤批发环节中批次稳定性成为议价要素的原因。
三、区域产能与厂家直销模式
国内化纤产能呈现明显的集群特征,江苏、浙江、福建三省合计占全国涤纶长丝产能的六成以上。安徽怀宁等中部地区依托要素成本优势,逐步形成以丙纶、再生纤维为特色的化纤厂布局,怀宁化纤厂在区域市场中承担了部分短纤与差别化丝供应的角色。化纤厂家直销模式的兴起,压缩了传统多级分销的加价空间,使下游织造企业在采购化纤丝价格时获得更透明的报价参照,但也对厂家的库存管理与物流响应提出更高要求。
四、市场趋势:差别化与绿色化并行
从需求端看,纺织、家纺与产业用三大领域对化纤的需求结构正在调整。服装面料端对吸湿排汗、抗紫外、阻燃等功能性纤维的采购比例上升;产业用端则拉动高强涤纶长丝与丙纶长丝的需求。供给端,差别化率提升与再生纤维扩产是两条主线。行业数据显示,差别化化学纤维产量占比已由2018年的约22%提升至2023年的30%以上,产品结构升级正在改变以量取胜的竞争格局。
综合来看,化学纤维行业的竞争已从单一产能规模转向原料成本控制、工艺稳定性与绿色认证能力的综合比拼。对于下游采购方而言,理解涤纶长丝与丙纶短纤的工艺差异、关注再生涤纶纤维的认证资质、把握化纤原料与化纤丝价格的传导节奏,是降低采购风险的实际路径。化纤厂家直销渠道的成熟,也为中小织造企业提供了更灵活的供应链选择。